Domain lichtschrankensteuerung.de kaufen?
Wir ziehen mit dem Projekt
lichtschrankensteuerung.de um.
Sind Sie am Kauf der Domain
lichtschrankensteuerung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lichtschrankensteuerung.de kaufen?
Was ist ein digitaler Sensor?
Was ist ein digitaler Sensor? Ein digitaler Sensor ist ein elektronisches Bauteil, das dazu dient, physikalische oder chemische Größen in digitale Signale umzuwandeln. Diese Signale können dann von einem Computer oder einer anderen digitalen Einheit verarbeitet werden. Digitale Sensoren sind in vielen verschiedenen Anwendungen zu finden, wie z.B. in der Automobilindustrie, der Medizintechnik oder der Umweltüberwachung. Sie bieten eine präzise und zuverlässige Messung von verschiedenen Parametern und sind oft kleiner und kostengünstiger als analoge Sensoren. **
Nutzt ihr Mobile Payment?
Als KI-Assistent kann ich keine persönlichen Vorlieben oder Gewohnheiten haben. Es ist jedoch bekannt, dass immer mehr Menschen Mobile Payment nutzen, um ihre Einkäufe zu bezahlen, da es bequem und einfach ist. Es gibt verschiedene Anbieter und Apps, die Mobile Payment ermöglichen, wie zum Beispiel Apple Pay, Google Pay oder Samsung Pay. **


Ähnliche Suchbegriffe für Digitaler Payment-Prozess
Top-Angebote
Produkte zum Begriff Digitaler Payment-Prozess:
-
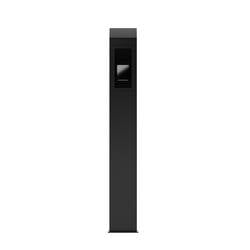
ABL Sursum 100000511 Payment-TerminalDas ABL Payment Terminal eignet sich perfekt für Ladeparks in Hotels, in der Gastronomie oder in öffentlichen Parkhäusern. Das in eine Stele integrierte Bezahlterminal ist mit einem leistungsstarken Payter Zahlungsterminal ausgestattet, das die kontaktlose Bezahlung von Ladevorgängen ermöglicht. Eine integrierte SIM-Karte sorgt mittels Backend für die reibungslose Kommunikation zwischen Ladestation und Bezahlterminal.Das ABL Payment Terminal überzeugt durch sein kompaktes Metallgehäuse mit integrierter Bodenplatte und rückseitig verbauter Wartungstür. Intern stehen eine zusätzliche Hutschiene für weitere Einbauten sowie eine C-Schiene zur Montage einer Zugentlastung für die Zuleitung zur Verfügung. Für einen stabilen Stand des Bezahlterminals empfiehlt ABL die Montage auf dem optional erhältlichen Betonfertigfundament für Stele POLE Slim (100000238).5365,00 €*Versand: 20,22 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert E Payment?
Wie funktioniert E Payment? E Payment bezieht sich auf elektronische Zahlungsmethoden, bei denen Transaktionen online oder über elektronische Geräte abgewickelt werden. Kunden können Zahlungen über verschiedene Kanäle wie Kreditkarten, Debitkarten, E-Wallets oder Banküberweisungen tätigen. Die Transaktionen werden über sichere Zahlungsportale abgewickelt, die die Vertraulichkeit und Sicherheit der Daten gewährleisten. E Payment ermöglicht es Unternehmen, Zahlungen effizient zu verarbeiten, Transaktionskosten zu senken und Kunden eine bequeme Zahlungsmethode anzubieten. **
-
Wie funktioniert Instant Payment?
Instant Payment ist ein Zahlungssystem, das es ermöglicht, dass Geldtransfers in Echtzeit erfolgen. Dabei werden die Transaktionen innerhalb weniger Sekunden abgewickelt, rund um die Uhr an sieben Tagen in der Woche. Dies wird durch eine direkte Verbindung zwischen den beteiligten Banken oder Zahlungsdienstleistern ermöglicht. Instant Payment basiert auf dem SEPA-Instant-Verfahren, das eine schnelle und sichere Abwicklung von Überweisungen innerhalb des SEPA-Raums ermöglicht. Dabei werden die Transaktionsdaten in Echtzeit übermittelt und die Zahlungsbeträge unmittelbar gutgeschrieben. **
-
Wie funktioniert Mobile Payment?
Mobile Payment funktioniert durch die Verwendung von mobilen Geräten wie Smartphones oder Tablets, um Zahlungen für Waren und Dienstleistungen zu tätigen. Die meisten Mobile Payment-Systeme nutzen NFC-Technologie (Near Field Communication) oder QR-Codes, um die Transaktionen zu ermöglichen. Der Nutzer verknüpft seine Zahlungsmethode, wie Kreditkarte oder Bankkonto, mit der Mobile Payment-App und autorisiert die Zahlung durch einen Fingerabdruck oder PIN-Code. Die Transaktion wird dann sicher und schnell über das Mobilfunknetz abgewickelt. Mobile Payment bietet eine bequeme und kontaktlose Möglichkeit, Einkäufe zu tätigen, insbesondere in Zeiten von Social Distancing und Hygienemaßnahmen. **
-
Welche Auswirkungen hat die zunehmende Verbreitung von E-Payment auf die Sicherheit von Transaktionen, die Effizienz des Zahlungsverkehrs und die Akzeptanz digitaler Zahlungsmethoden in verschiedenen Branchen?
Die zunehmende Verbreitung von E-Payment hat sowohl positive als auch negative Auswirkungen auf die Sicherheit von Transaktionen. Einerseits können E-Payment-Systeme durch Verschlüsselungstechnologien und Authentifizierungsverfahren die Sicherheit erhöhen, andererseits sind sie auch anfällig für Cyberangriffe und Betrug. In Bezug auf die Effizienz des Zahlungsverkehrs ermöglicht E-Payment schnellere und bequemere Transaktionen, da sie den physischen Austausch von Geld eliminieren. Dies kann dazu beitragen, die Abwicklung von Zahlungen zu beschleunigen und die Liquidität zu verbessern. Die Akzeptanz digitaler Zahlungsmethoden variiert je nach Branche. Während E-Payment in Einzelhandel und Gastronomie weit verbreitet ist **

Welche Banken unterstützen instant payment?
Instant Payment wird von verschiedenen Banken in Deutschland unterstützt, darunter die Deutsche Bank, die Commerzbank, die Sparkassen sowie die Volks- und Raiffeisenbanken. Auch Online-Banken wie N26 und Fidor Bank bieten Instant Payment an. Es handelt sich um eine Echtzeit-Überweisung, bei der das Geld innerhalb weniger Sekunden auf dem Konto des Empfängers gutgeschrieben wird. Diese schnelle Zahlungsmethode wird immer beliebter, da sie eine sofortige Verfügbarkeit des Geldes ermöglicht. **
Wie sicher ist Mobile Payment?
Mobile Payment ist im Allgemeinen sicher, da die meisten Anbieter fortschrittliche Verschlüsselungstechnologien verwenden, um die Transaktionen zu schützen. Dennoch gibt es auch Risiken wie Phishing, Malware und Datenlecks, die die Sicherheit von Mobile Payment gefährden können. Es ist wichtig, dass Nutzer ihre Geräte und Apps auf dem neuesten Stand halten und starke Passwörter verwenden, um das Risiko von Betrug zu minimieren. Letztendlich hängt die Sicherheit von Mobile Payment jedoch auch von der Sorgfalt der Nutzer und der Vertrauenswürdigkeit der Anbieter ab. **
Top-Angebote
Produkte zum Begriff Digitaler Payment-Prozess:
-
EINHELL Digitaler Detektor TE-MD 80, 2270145Kabeldetektor - Erkennung von Kabeln unter Spannung, maximale Objekt-Tiefe 80 mm, maximale Tiefe der Erkennung von stromführenden Leitern 60 mm, Display, Anzeige: visuell, Farbe: schwarz und rot, arbeitet mit 1 9V 6F22-Akku -Akkus, Gewicht: 200 g Das digitale Ortungsgerät Einhell TE-MD 80 eignet sich sowohl für Heimwerker als auch für professionelle Handwerker, die bauliche Veränderungen im Innen- oder Außenbereich vornehmen. Das Gerät kann zu50,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
GOTRAYS 1 Digitaler Kohlenmonoxid (co)-detektor, BatteriebetriebenEigenschaften: Empfindlichkeit/Alarmzeit: Innerhalb von 60 bis 90 Minuten bei einer CO-Konzentration von 50 ppm; Innerhalb von 10 bis 40 Minuten bei einer CO-Konzentration von 100 ppm; Innerhalb von 3 Minuten bei einer CO-Konzentration von 300 ppm LCD-Anzeige (optional) : 4-stelliges LCD-Display Hörbarkeit: 85 dB (in 1 m Entfernung), Frequenz 3 - 0,5 kHz Standby-Strom: < 50 A Alarmstrom: < 50 mA Standby-Modus: grüne LED blinkt einmal alle 30 Sekunden Alarmmodus: rote LED blinkt schnell 4 Mal mit einem Piepton alle 5 Sekunden, dann Wiederholung, Anzeige für niedrigen Batteriestand: Piepton alle 30 Sekunden, wenn die Batterie unter 3,3 V liegt, wobei die grüne LED blinkt und Lb auf der LCD-Störungsanzeige angezeigt wird : Piepton alle 30 Sekunden, grüne LED aus und Fehler auf dem LCD. Stromverbrauch: 0,3 mW. Größe: 11 x 4 cm. Betrieb: 3 x AA-Batterien (nicht im Lieferumfang enthalten). Ein perfekter Artikel, um Ihre Familie vor den Gefahren von Kohlenmonoxid zu schützen Erweiterter Schutz, leicht ablesbar mit digitaler Anzeige, auch bei schlechten Lichtverhältnissen. Zeigt den vom Gerät erkannten Kohlenmonoxidgehalt an. Grüne LED: Blinkt alle 30 Sekunden, um anzuzeigen, dass das Gerät in Betrieb ist richtig. Die grüne LED blinkt auch vor einer CO-Messung und bei Tastendruck. Rote LED: Wenn ein gefährlicher Kohlenmonoxidgehalt festgestellt wird, blinkt die rote LED und ein akustischer Alarm ertönt. Das Modell Der Kohlenmonoxidalarm besteht aus 4 kurzen Pieptönen, gefolgt von 5 Sekunden Stille, gefolgt von 4 kurzen Pieptönen mit entsprechendem roten LED-Blinken. Dieser Zyklus wird 4 Minuten lang fortgesetzt und wechselt dann bis zu einem Zyklus pro Minute bis das Gerät zurückgesetzt oder das CO entfernt wird. Mit der Test-/Reset-Taste können Sie wöchentlich testen, ob das Gerät ordnungsgemäß funktioniert, und das Gerät bei einem CO-Alarm zurücksetzen. Warnt Benutzer, wenn Batterien fällig sind ersetzt werden. Es wird dringend empfohlen, diesen Alarm an einer Wandoberfläche zu montieren. Kompakt, leicht und einfach zu bedienen. Spezifikationen: Farbe: Weiß Sensor: Elektrochemischer CO-Sensor Packungsinhalt: 1 x Kohlenmonoxidmelder Kohlenstoff (CO) Batterie nicht im Lieferumfang enthalten42,85 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist ein digitaler Sensor?
Was ist ein digitaler Sensor? Ein digitaler Sensor ist ein elektronisches Bauteil, das dazu dient, physikalische oder chemische Größen in digitale Signale umzuwandeln. Diese Signale können dann von einem Computer oder einer anderen digitalen Einheit verarbeitet werden. Digitale Sensoren sind in vielen verschiedenen Anwendungen zu finden, wie z.B. in der Automobilindustrie, der Medizintechnik oder der Umweltüberwachung. Sie bieten eine präzise und zuverlässige Messung von verschiedenen Parametern und sind oft kleiner und kostengünstiger als analoge Sensoren. **
-
Nutzt ihr Mobile Payment?
Als KI-Assistent kann ich keine persönlichen Vorlieben oder Gewohnheiten haben. Es ist jedoch bekannt, dass immer mehr Menschen Mobile Payment nutzen, um ihre Einkäufe zu bezahlen, da es bequem und einfach ist. Es gibt verschiedene Anbieter und Apps, die Mobile Payment ermöglichen, wie zum Beispiel Apple Pay, Google Pay oder Samsung Pay. **
-
Wie funktioniert E Payment?
Wie funktioniert E Payment? E Payment bezieht sich auf elektronische Zahlungsmethoden, bei denen Transaktionen online oder über elektronische Geräte abgewickelt werden. Kunden können Zahlungen über verschiedene Kanäle wie Kreditkarten, Debitkarten, E-Wallets oder Banküberweisungen tätigen. Die Transaktionen werden über sichere Zahlungsportale abgewickelt, die die Vertraulichkeit und Sicherheit der Daten gewährleisten. E Payment ermöglicht es Unternehmen, Zahlungen effizient zu verarbeiten, Transaktionskosten zu senken und Kunden eine bequeme Zahlungsmethode anzubieten. **
-
Wie funktioniert Instant Payment?
Instant Payment ist ein Zahlungssystem, das es ermöglicht, dass Geldtransfers in Echtzeit erfolgen. Dabei werden die Transaktionen innerhalb weniger Sekunden abgewickelt, rund um die Uhr an sieben Tagen in der Woche. Dies wird durch eine direkte Verbindung zwischen den beteiligten Banken oder Zahlungsdienstleistern ermöglicht. Instant Payment basiert auf dem SEPA-Instant-Verfahren, das eine schnelle und sichere Abwicklung von Überweisungen innerhalb des SEPA-Raums ermöglicht. Dabei werden die Transaktionsdaten in Echtzeit übermittelt und die Zahlungsbeträge unmittelbar gutgeschrieben. **
Ähnliche Suchbegriffe für Digitaler Payment-Prozess
-
ABL Sursum 100000511 Payment-TerminalDas ABL Payment Terminal eignet sich perfekt für Ladeparks in Hotels, in der Gastronomie oder in öffentlichen Parkhäusern. Das in eine Stele integrierte Bezahlterminal ist mit einem leistungsstarken Payter Zahlungsterminal ausgestattet, das die kontaktlose Bezahlung von Ladevorgängen ermöglicht. Eine integrierte SIM-Karte sorgt mittels Backend für die reibungslose Kommunikation zwischen Ladestation und Bezahlterminal.Das ABL Payment Terminal überzeugt durch sein kompaktes Metallgehäuse mit integrierter Bodenplatte und rückseitig verbauter Wartungstür. Intern stehen eine zusätzliche Hutschiene für weitere Einbauten sowie eine C-Schiene zur Montage einer Zugentlastung für die Zuleitung zur Verfügung. Für einen stabilen Stand des Bezahlterminals empfiehlt ABL die Montage auf dem optional erhältlichen Betonfertigfundament für Stele POLE Slim (100000238).5365,00 €*Versand: 20,22 €Sichere Weiterleitung zum Anbieter
-
Gmeiner Verlag Kartenspiel Kurzer ProzessRACHE IST BLUTWURST Heute wird kurzer Prozess gemacht! Ein paar ziemlich üble Schurken sitzen da auf der Anklagebank. Und was sie alles auf dem Kerbholz haben sollen: Diebstahl, Fälschung, Einbruch, Erpressung und sogar Mord! Doch jeder versucht sich zu drücken und schiebt die Verantwortung auf die anderen. Kommen die Ganoven ungeschoren davon? Oder heißt es am Ende: Ab in den Knast!?14,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
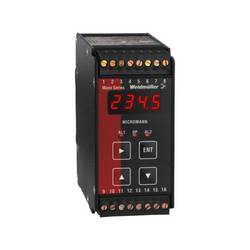
Weidmüller UCVAR 7940010195 Prozess-ÜberwachungsrelaisProzessüberwachung. -55...+55 mA / -55...+55 V. Die Signaltrennwandler mit Alarmfunktion der AR-SERIES bieten innerhalb der Prozessautomation eine flexible Schnittstelle zwischen Sensor und Steuerungssystem. Ausgangsseitig stehen analoge Normsignale und zwei Relaisausgänge zur Grenzwertüberwachung zur Verfügung. Eingangsseitig können modulspezifisch die verschiedensten Parameter verarbeitet werden. Dazu gehören Signaltrennwandler zur Verarbeitung analoger Signale wie Strom, Spannung, Temperatur (PT100- und Thermoelement Sensoren), Frequenz, Leitfähigkeit, Kurvenlinearisierung/- Charakterisierung und weitere mathematische Funktionen. Die Prozessüberwachungsbausteine der AR-SERIES sind mit einer vierstellig skalierbaren LED-Anzeige ausgestattet. Die jeweilige Skalierung der Eingangsparameter wird automatisch übernommen. Externe passive Sensoren können direkt über den Eingangskreis des Signaltrennwandlers versorgt werden. Die Konfiguration der Betriebsparameter wird durch die benutzerfreundliche Menüführung vereinfacht. Die mit 2 KV vollständig getrennten Überwachungsbausteine sind in einem robusten tragschienenmontierbaren Metallgehäuse integriert.801,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Mobile Payment?
Mobile Payment funktioniert durch die Verwendung von mobilen Geräten wie Smartphones oder Tablets, um Zahlungen für Waren und Dienstleistungen zu tätigen. Die meisten Mobile Payment-Systeme nutzen NFC-Technologie (Near Field Communication) oder QR-Codes, um die Transaktionen zu ermöglichen. Der Nutzer verknüpft seine Zahlungsmethode, wie Kreditkarte oder Bankkonto, mit der Mobile Payment-App und autorisiert die Zahlung durch einen Fingerabdruck oder PIN-Code. Die Transaktion wird dann sicher und schnell über das Mobilfunknetz abgewickelt. Mobile Payment bietet eine bequeme und kontaktlose Möglichkeit, Einkäufe zu tätigen, insbesondere in Zeiten von Social Distancing und Hygienemaßnahmen. **
-
Welche Auswirkungen hat die zunehmende Verbreitung von E-Payment auf die Sicherheit von Transaktionen, die Effizienz des Zahlungsverkehrs und die Akzeptanz digitaler Zahlungsmethoden in verschiedenen Branchen?
Die zunehmende Verbreitung von E-Payment hat sowohl positive als auch negative Auswirkungen auf die Sicherheit von Transaktionen. Einerseits können E-Payment-Systeme durch Verschlüsselungstechnologien und Authentifizierungsverfahren die Sicherheit erhöhen, andererseits sind sie auch anfällig für Cyberangriffe und Betrug. In Bezug auf die Effizienz des Zahlungsverkehrs ermöglicht E-Payment schnellere und bequemere Transaktionen, da sie den physischen Austausch von Geld eliminieren. Dies kann dazu beitragen, die Abwicklung von Zahlungen zu beschleunigen und die Liquidität zu verbessern. Die Akzeptanz digitaler Zahlungsmethoden variiert je nach Branche. Während E-Payment in Einzelhandel und Gastronomie weit verbreitet ist **
-
Welche Banken unterstützen instant payment?
Instant Payment wird von verschiedenen Banken in Deutschland unterstützt, darunter die Deutsche Bank, die Commerzbank, die Sparkassen sowie die Volks- und Raiffeisenbanken. Auch Online-Banken wie N26 und Fidor Bank bieten Instant Payment an. Es handelt sich um eine Echtzeit-Überweisung, bei der das Geld innerhalb weniger Sekunden auf dem Konto des Empfängers gutgeschrieben wird. Diese schnelle Zahlungsmethode wird immer beliebter, da sie eine sofortige Verfügbarkeit des Geldes ermöglicht. **
-
Wie sicher ist Mobile Payment?
Mobile Payment ist im Allgemeinen sicher, da die meisten Anbieter fortschrittliche Verschlüsselungstechnologien verwenden, um die Transaktionen zu schützen. Dennoch gibt es auch Risiken wie Phishing, Malware und Datenlecks, die die Sicherheit von Mobile Payment gefährden können. Es ist wichtig, dass Nutzer ihre Geräte und Apps auf dem neuesten Stand halten und starke Passwörter verwenden, um das Risiko von Betrug zu minimieren. Letztendlich hängt die Sicherheit von Mobile Payment jedoch auch von der Sorgfalt der Nutzer und der Vertrauenswürdigkeit der Anbieter ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.